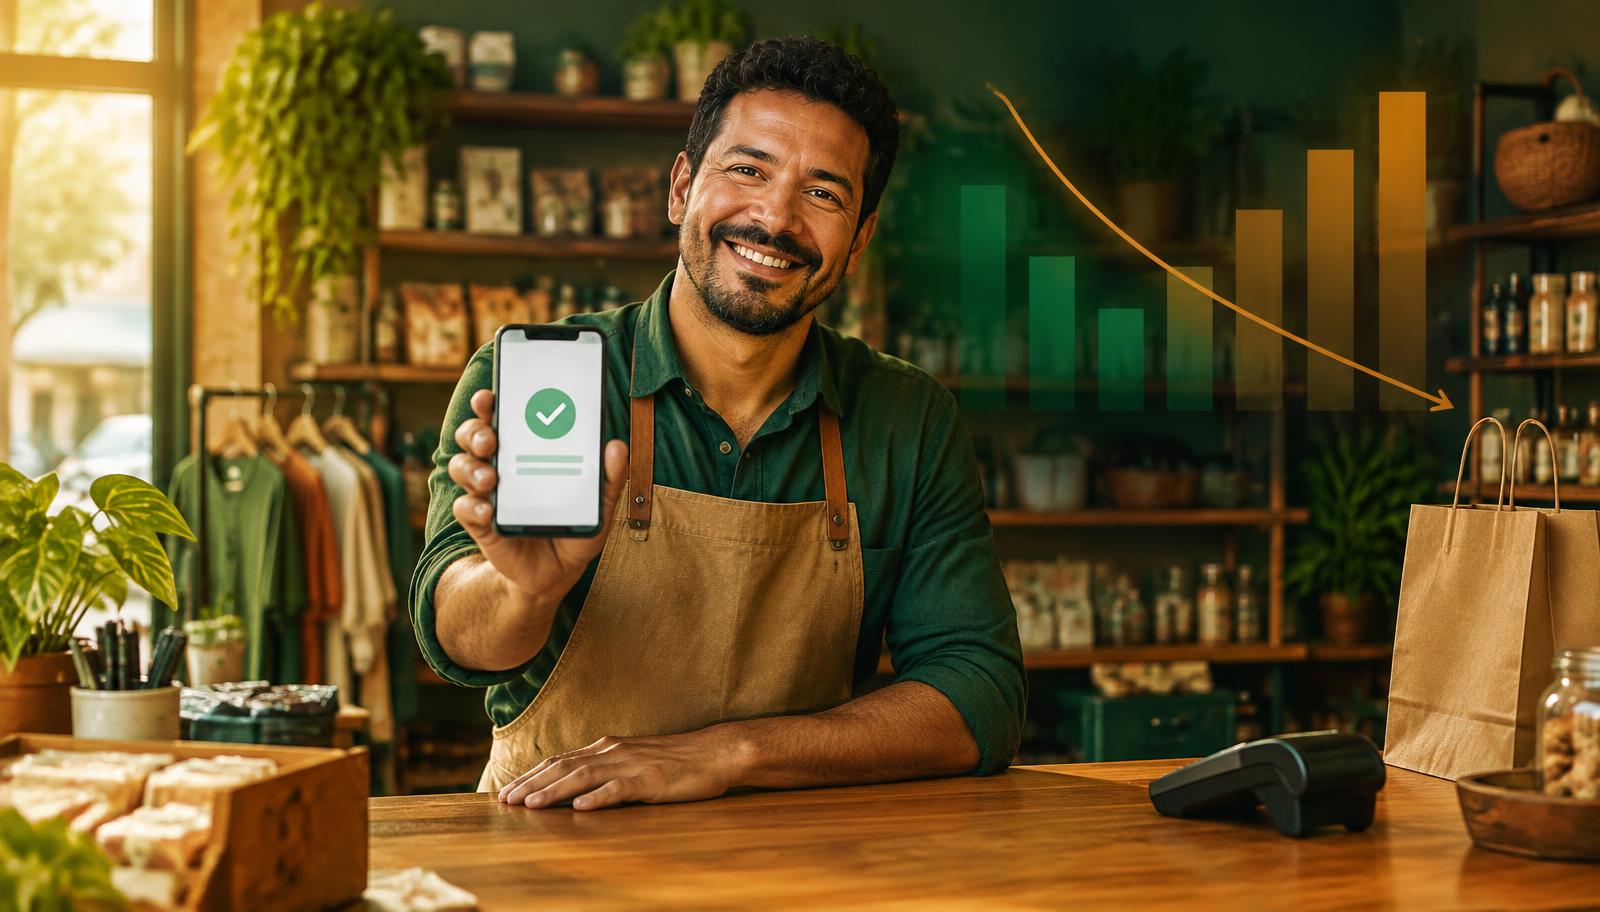
O Pix já é maioria no caixa do lojista — e a surpresa é que ele está perdendo participação
Resumo
Todos repetem que o Pix dominou o caixa. O levantamento do Asaas mostra o outro lado: o Pix é 64% das transações de empresas, mas perdeu 16 pontos de participação desde 2023 — e o volume movimentado por ele é 162 vezes maior que em 2021. Este artigo traduz o dado em decisão: montar o mix de pagamentos, acelerar o caixa e automatizar a conciliação.
O que este artigo responde
- O Pix é maioria (64%) nas transações de empresas na base do Asaas, mas perdeu 16 pontos de participação desde o pico de 80% em 2023 — o bolo cresceu, não a fatia do Pix.
- O boleto segue com 19% e peso maior na cobrança recorrente (30% a 46% em associações): ele ainda tem função no mix de pagamentos.
- Receber via Pix acelera o caixa e reduz a necessidade de antecipar recebíveis — mas exige conciliação automática, não conferência manual.
- Aja: revise os meios oferecidos, acompanhe o caixa por dia e por meio, automatize a conciliação e reduza a dependência de um único canal.
Quando o assunto é recebimento no varejo, a pergunta que todo lojista faz é direta: “o Pix já dominou o caixa?”. O levantamento do Asaas, publicado no início de outubro de 2026, responde que sim — mas com uma reviravolta que quase ninguém está comentando: o Pix é maioria nas transações de empresas, porém está perdendo participação ano após ano.
Segundo os dados da plataforma, que acompanha mais de 300 mil clientes ativos, o Pix respondeu por 64% da quantidade de pagamentos de empresas em 2026 (até o fim de setembro). Parece muito — e é. Mas o mesmo levantamento mostra que esse número já foi 80% em 2023 e cai desde então: 78% em 2024, 69% em 2025 e 64% agora.
Ao mesmo tempo, o volume movimentado pelo Pix na plataforma saltou de R$ 237 milhões em 2021 para R$ 38 bilhões em 2025 — 162 vezes mais, enquanto a plataforma como um todo cresceu cerca de 13 vezes no período (de R$ 5 bilhões para R$ 67 bilhões).
Como leem os dois números juntos? A fatia do Pix encolheu enquanto o bolo inteiro explodiu. É menos “o Pix perdendo espaço” e mais “o mercado de pagamentos se diversificando em velocidade recorde”.
O que os números mostram — e o que eles não mostram
A série do Asaas, medida pela quantidade de transações, conta uma história em dois movimentos:
| Ano | Participação do Pix nas transações de empresas |
|---|---|
| 2021 | 12% |
| 2022 | 60% |
| 2023 | 80% (pico) |
| 2024 | 78% |
| 2025 | 69% |
| 2026 (até setembro) | 64% |
Três leituras importantes antes de tirar conclusões:
- É a base de uma plataforma, não o mercado inteiro. Os dados refletem os clientes do Asaas — concentrados em cobranças e recorrência — e não todo o varejo brasileiro.
- Quantidade de transações não é faturamento. Um Pix de R$ 12.000 e um de R$ 40 pesam igual na contagem.
- A série completa do comunicado oficial do Asaas não estava disponível no momento da redação deste artigo. Os números aqui vêm da reportagem do E-Commerce Brasil; se a plataforma publicar o levantamento completo, vale conferir os detalhes metodológicos.
Mesmo com essas ressalvas, a direção é clara e coerente com o cenário maior: o Banco Central, no Relatório de Gestão do Pix 2023–2025, registrou 920 milhões de chaves Pix ao fim de 2025, sendo 44,7 milhões de chaves de empresas. Em 2025, o país fez cerca de 80 bilhões de transações Pix (alta de 25,7%) movimentando R$ 35 trilhões (alta de 33,8%).
Por que a participação do Pix cai enquanto ele cresce
Se o Pix é o meio preferido de recebimento, por que ele perde fatia? Porque o crescimento do total foi mais rápido que o dele:
- O bolo cresceu mais que a fatia. O volume total da plataforma multiplicou por 13 em quatro anos; o Pix, por 162. Em valor absoluto, o Pix nunca moveu tanto dinheiro — a participação percentual cai porque cartão, carteiras digitais e outros meios cresceram junto.
- Cada meio virou especialista em uma situação. O consumidor brasileiro usa o Pix para transferir na hora, o cartão para parcelar, o boleto para vencimentos programados e a carteira digital para recarga e marketplace.
- A recorrência tem suas próprias regras. Cobrança fixa todo mês favorece meios com vencimento agendado — e é aí que o boleto segue vivo.
Para o lojista, a lição não é “Pix ou não Pix”. É entender que o mix se diversificou de verdade — e que assumir que “todo mundo paga no Pix” pode deixar dinheiro na mesa.
O boleto que não morreu
O dado mais contraintuitivo do levantamento: o boleto responde por 19% das transações de empresas na base analisada — e nas associações e organizações sem fins lucrativos ele chega a entre 30% e 46% das cobranças recorrentes.
Por que ele sobrevive a tanta profecia de morte?
- Vencimento programado. O boleto tem data de vencer; o Pix avulso não. Para mensalidade, anuidade e assinatura, isso importa.
- Registro e conciliação. O boleto registrador carrega identificação da cobrança, o que facilita conferência em volume.
- Quem paga prefere previsibilidade. Muita gente organiza o orçamento por vencimento, não por saldo do momento.
Isso não significa empurrar boleto para todo cliente. Significa usá-lo onde ele entrega o que o Pix avulso não entrega: data fixa e rastreio.
O que muda no caixa do lojista
Israel Guerra, vice-presidente de Finanças do Asaas, resume o efeito prático: quando o Pix se torna a principal forma de pagamento, muda a velocidade do caixa e das decisões do negócio. Receber mais rápido reduz a dependência de antecipação de recebíveis — mas exige automação.
Três efeitos concretos no dia a dia:
- Liquidação imediata. O dinheiro do Pix entra na conta em segundos. A decisão de compra, reposição de estoque ou pagamento de fornecedor pode acontecer no mesmo dia — o que antes esperava o prazo do cartão (até 30 dias) ou do boleto.
- Menos antecipação de recebíveis. Se boa parte do faturamento cai na hora, o lojista deixa de pagar juros para “adiantar” o que já vendeu. É margem que volta para o bolso.
- Conciliação em escala. Com centenas de Pix por semana, conferir extrato na mão deixa de funcionar. Recebimento instantâneo exige conferência automática — identificador por cobrança, alinhado ao sistema de vendas.
O que o lojista pode fazer agora
O dado é só útil quando vira ação. Cinco passos:
- Revise os meios de pagamento oferecidos. Aceite Pix, cartão e carteiras digitais — e ofereça boleto com vencimento programado quando houver recorrência. A regra do levantamento é clara: nenhum meio sozinho cobre tudo.
- Meça o caixa por dia e por meio. Anote, por semana, quanto entrou em cada meio e em quantos dias o dinheiro ficou disponível. É esse número — não o percentual de transações — que orienta decisão de compra e capital de giro.
- Automatize a conciliação. Use cobranças com identificador único (QR Code dinâmico, por exemplo) integradas ao sistema de vendas, para que cada entrada case automaticamente com o pedido. Conciliação manual é onde o dinheiro some.
- Acompanhe o “resto” do mix. Na base do Asaas, 64% são Pix e 19% boleto — o restante é cartão, carteiras digitais e outros meios. Se o seu mix estiver muito concentrado em um só, teste abrir espaço para os outros com metas por canal.
- Renegocie a antecipação. Com mais caixa imediato, reavalie quanto você ainda precisa antecipar — e a que custo. O dinheiro rápido do Pix é, na prática, financiamento a custo zero.
Riscos de se apoiar demais em um único meio
- Dependência de um só canal. Se o Pix cai (instabilidade, fraude, mudança de regra), o caixa para junto. Diversificar meios é risco operacional, não modismo.
- Conciliação manual. O recebimento instantâneo com conferência manual gera erro sistemático: cobrança paga e não identificada, pedido liberado sem baixa no sistema, divergência de centavos multiplicada por centenas de transações.
- Decisão financeira com dado errado. Participação em quantidade de transações não é faturamento. Um ticket alto no cartão pode pesar mais no caixa do que dezenas de Pix pequenos.
Checklist do lojista
- Meios de pagamento oferecidos cobrem Pix, cartão, carteiras digitais e (quando fizer sentido) boleto?
- Existe registro diário de quanto entrou em cada meio?
- Cada cobrança Pix tem identificador único integrado ao sistema de vendas?
- A conciliação bancária é automática — ou depende de conferência manual?
- Você sabe quanto está pagando de antecipação de recebíveis por mês?
- Há meta clara de diversificação do mix para o próximo trimestre?
Plano de 30 dias
Semana 1 — Diagnóstico. Levante o mix atual: quanto cada meio representa em quantidade de transações e em faturamento. Anote o custo de antecipação dos últimos 90 dias.
Semana 2 — Conciliação. Ative cobrança Pix com identificador único (QR Code dinâmico) e alinhe o sistema de vendas para dar baixa automática. Elimine conferência manual onde for possível.
Semana 3 — Mix. Abra ou ajuste os meios que faltam. Se houver recorrência (assinatura, mensalidade, entrega programada), ofereça boleto com vencimento programado e teste a adesão.
Semana 4 — Rotina. Institua relatório semanal de caixa por meio (entrada, data de disponibilidade, custo). Defina uma meta de redução de antecipação para o próximo bimestre.
O Pix está perdendo força no varejo brasileiro? Não. Na base analisada, o Pix segue como meio mais usado nas transações de empresas (64% em 2026). O que cai é a participação percentual — porque cartão, carteiras digitais e outros meios cresceram mais rápido que o total. Em valor movimentado, o Pix nunca foi tão grande: o volume na plataforma multiplicou por 162 desde 2021.
Devo parar de oferecer cartão e boleto? Não. O levantamento mostra exatamente o contrário: o mix se diversificou. O boleto, por exemplo, responde por 19% das transações de empresas e chega a 30–46% nas cobranças recorrentes de associações. Cada meio tem função: Pix para velocidade, cartão para parcelamento, boleto para vencimento programado.
Como medir a velocidade do caixa do meu negócio? Compare, para cada meio, a data da venda e a data em que o dinheiro ficou disponível na conta. Some quanto do faturamento entra imediatamente (Pix) versus quanto entra em 30 dias (cartão). Quanto maior a fatia de liquidação imediata, menor a necessidade de antecipar recebíveis — e menor o custo financeiro do negócio.
Transparência
Este artigo foi produzido com apoio de inteligência artificial a partir das fontes citadas e revisado e aprovado por Bruno Lima antes da publicação. Os dados citados pertencem às fontes originais; a interpretação e as recomendações são de responsabilidade editorial própria.
Perguntas frequentes
O Pix está perdendo força no varejo brasileiro?
Não. Na base analisada, o Pix segue como meio mais usado nas transações de empresas (64% em 2026). O que cai é a participação percentual — porque cartão, carteiras digitais e outros meios cresceram mais rápido que o total. Em valor movimentado, o Pix nunca foi tão grande: o volume na plataforma multiplicou por 162 desde 2021.
Devo parar de oferecer cartão e boleto?
Não. O levantamento mostra exatamente o contrário: o mix se diversificou. O boleto, por exemplo, responde por 19% das transações de empresas e chega a 30–46% nas cobranças recorrentes de associações. Cada meio tem função: Pix para velocidade, cartão para parcelamento, boleto para vencimento programado.
Como medir a velocidade do caixa do meu negócio?
Compare, para cada meio, a data da venda e a data em que o dinheiro ficou disponível na conta. Quanto maior a fatia de liquidação imediata, menor a necessidade de antecipar recebíveis — e menor o custo financeiro do negócio.
Resumo prático para aplicar no seu negócio
O Pix segue sendo o meio mais usado nas cobranças a empresas (64% na base do Asaas em 2026), mas perdeu 16 pontos de participação desde o pico de 80% em 2023. Não é derrota do Pix: o volume total cresceu tanto que todos os meios cresceram juntos — o volume movimentado pelo Pix na plataforma multiplicou por 162 desde 2021. Para o lojista, a leitura prática é montar e monitorar o mix de pagamentos, usar o Pix para acelerar o caixa e automatizar a conciliação, sem depender de um único meio.
Fontes e referências
- Pix já responde por 64% dos pagamentos de PMEs, mostra Asaas — E-Commerce Brasil · acesso em 01/10/2026
- Relatório de Gestão do Pix 2023–2025 — Banco Central do Brasil · acesso em 01/10/2026
Compartilhar este artigo
https://brunohelenolima.com.br/blog/pix-participacao-empresas-caixa-lojista
Leia também
Vendas e Gestão Comercial
Casas Bahia em recuperação judicial: as lições de caixa que todo lojista deveria tirar agora
O pedido de recuperação judicial do Grupo Casas Bahia, com R$ 17,3 bilhões em dívidas, não é notícia de gente grande: é o diagnóstico gratuito das três forças que quebram qualquer varejo — crédito caro, margem estreita e dependência de venda a prazo.
Vendas e Gestão Comercial
Black Friday de um mês: como o lojista deve reorganizar novembro
A Black Friday deixou de ser um dia. Pesquisa da LWSA mostra que 54% dos consumidores compram ao longo de novembro e metade pesquisa com mais de um mês de antecedência. Veja como transformar isso em um calendário operacional de quatro fases.
Vendas e Gestão Comercial
A conta chegou ao varejo brasileiro: o que o lojista deve fazer agora
Recuperações judiciais de grandes redes não são um problema só das gigantes: são um recado para qualquer lojista. Entenda o que mudou no varejo brasileiro e o que fazer na sua loja nos próximos 30 dias.